Alquileres en Córdoba caen hasta un 13,6%: más oferta, menos contratos y una vacancia que preocupa al centro
Más inmuebles disponibles, pero las operaciones de alquiler se desploman y el centro comercial se vuelve un territorio vacío.
El mercado inmobiliario cordobés experimentó en septiembre de 2026 una combinación inesperada: una oferta de viviendas que supera en un 96,5% la media del último cuatrimestre y una caída de los contratos de alquiler de hasta el 46,5% respecto al mismo mes del año anterior. Los datos provienen del Monitor de Actividad Inmobiliaria del Centro de Estadísticas Inmobiliarias (CEI) del Colegio Profesional de Inmobiliarios de Córdoba (CPI). La paradoja entre disponibilidad y demanda está reconfigurando el panorama de inquilinos, propietarios y comerciantes de la capital y del interior.
Oferta inmobiliaria en expansión
Según el informe del CEI, el stock de propiedades destinadas al alquiler alcanzó niveles históricamente altos en septiembre. Cada punto de la ciudad, desde la tradicional zona del Centro hasta los barrios universitarios de Nueva Córdoba, muestra una abundancia de departamentos, casas y locales comerciales. Este exceso de inventario se debe, entre otras causas, al fin de la restricción de créditos hipotecarios y a la puesta en marcha de nuevos proyectos habitacionales impulsados por la provincia para frenar la migración interna.
Para los arrendatarios, la mayor disponibilidad se traduce en una variedad de opciones que antes era impensable: se pueden encontrar departamentos de un dormitorio en Nueva Córdoba por alrededor de $650.000, mientras que en el Centro y General Paz el precio ronda los $550.000. En barrios como Alberdi, Cofico y Alto Córdoba, la cifra desciende a $500.000. Estas cifras, sin embargo, son referencias del presidente del CPI, Lucas Péndola, y no promedios estadísticos oficiales.
Caída de los contratos y precios reales
El aumento de la oferta no logró impulsar la actividad comercial. En agosto, las operaciones de alquiler cayeron un 46,5% interanual y las compraventas retrocedieron un 43,7%. La caída real de los precios se refleja en los tres segmentos analizados: departamentos -13,6%, casas -12% y locales comerciales -9,4%. En términos nominales, los nuevos contratos subieron 15,3% en departamentos, 17,4% en casas y 20,8% en locales, pero esos incrementos quedaron por debajo de la inflación, lo que significa que el poder adquisitivo del inquilino se redujo.
Péndola vinculó este fenómeno a la legislación anterior, que había permitido aumentos de alquiler por encima de la inflación, creando una brecha entre los precios de mercado y los contratos vigentes. “Los alquileres bajo la ley anterior quedaron inflados”, explicó el presidente del CPI, añadiendo que la corrección que se observa ahora es una “normalización” del mercado.
Diferencias de precios por barrio
Los datos de referencia para un departamento de un dormitorio revelan disparidades de hasta $150.000 entre los barrios más cotizados. En Nueva Córdoba, que antes alcanzaba precios entre $750.000 y $800.000 a fines de 2023, ahora se pueden alquilar por $650.000, lo que representa una reducción nominal del 20% al 31,3% según Péndola. En el Centro y General Paz, los precios se sitúan en $550.000, mientras que en zonas más periféricas como Alberdi y Cofico la media baja a $500.000.
Estas variaciones no solo reflejan la presión de la oferta, sino también la distinta percepción de calidad de vida y servicios en cada zona. Nueva Córdoba sigue siendo el polo universitario y cultural, por lo que mantiene una demanda estable pese a la caída de precios, mientras que el Centro muestra señales de agotamiento comercial.
Vacancia y desafíos en el Centro
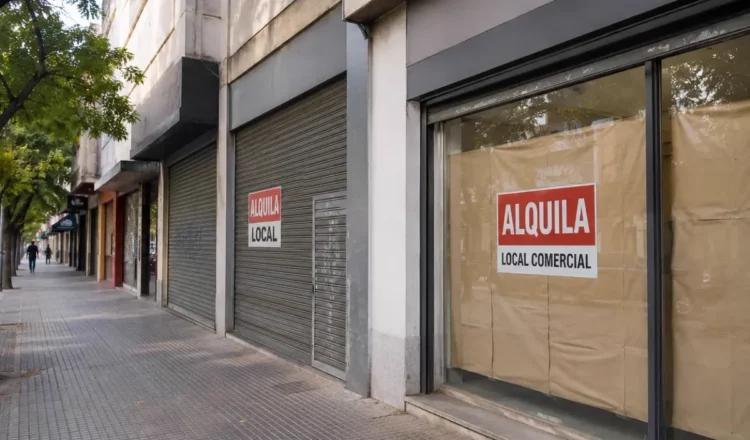
El informe destaca una vacancia residencial del 5,7% en septiembre, lo que indica que el 94,3% de las viviendas bajo gestión inmobiliaria siguen alquiladas. En contraste, la vacancia comercial alcanzó el 11,1% a nivel general, y en el casco histórico del Centro se disparó hasta el 30% en galerías y locales tradicionales.
Esta disparidad revela que el sector comercial del Centro está atravesando su momento más crítico en la última década. Los propietarios de locales enfrentan dificultades para encontrar inquilinos, lo que podría traducirse en una degradación del tejido comercial y una pérdida de actividad económica en la zona más emblemática de la ciudad.
Perspectivas y recomendaciones para propietarios e inquilinos
Ante este escenario, los expertos del CPI aconsejan a los propietarios que ajusten sus expectativas de rentabilidad y consideren ofrecer condiciones más flexibles, como plazos de contrato más cortos o descuentos temporales, para reactivar la demanda. Para los inquilinos, la abundancia de opciones representa una oportunidad para negociar mejores condiciones y buscar barrios emergentes que ofrezcan una mejor relación precio‑servicio.
En el mediano plazo, la tendencia sugiere que la presión sobre los precios reales de alquiler continuará mientras la inflación siga superando los incrementos nominales. Los agentes inmobiliarios de Córdoba ya están trabajando en campañas de promoción del Centro para atraer a nuevos comercios y revitalizar la zona, pero el éxito dependerá de la recuperación económica nacional y del poder de compra de los cordobeses.
Raíces históricas del mercado inmobiliario cordobés
El mercado de alquileres en Córdoba ha atravesado ciclos de expansión y contracción desde la década de 1990, cuando la apertura económica y la construcción de grandes barrios periféricos aumentaron la oferta de viviendas. En los años 2000, la crisis financiera global provocó una caída de la demanda, pero la recuperación posterior, impulsada por la expansión universitaria y el auge del turismo cultural, volvió a elevar los precios.
En los últimos cinco años, la provincia implementó políticas de subsidios al alquiler y de construcción de viviendas sociales, lo que incrementó el stock disponible y, a su vez, generó una mayor competencia entre propietarios. La actual caída real de los precios se inscribe dentro de este proceso de ajuste estructural, donde la oferta supera a la demanda y la inflación erosiona el poder adquisitivo.
Comprender esta trayectoria ayuda a contextualizar la situación actual: no se trata de una anomalía puntual, sino de la culminación de décadas de dinámicas de oferta‑demanda, políticas públicas y fluctuaciones macroeconómicas que siguen marcando el pulso del mercado inmobiliario cordobés.
Explora más noticias en nuestra sección: Córdoba