Córdoba siente la peor caída de la industria metalúrgica: -7,8% en agosto y una capacidad al 40%
La actividad metalúrgica cordobesa se desploma en agosto, marcando la segunda caída más fuerte del país.
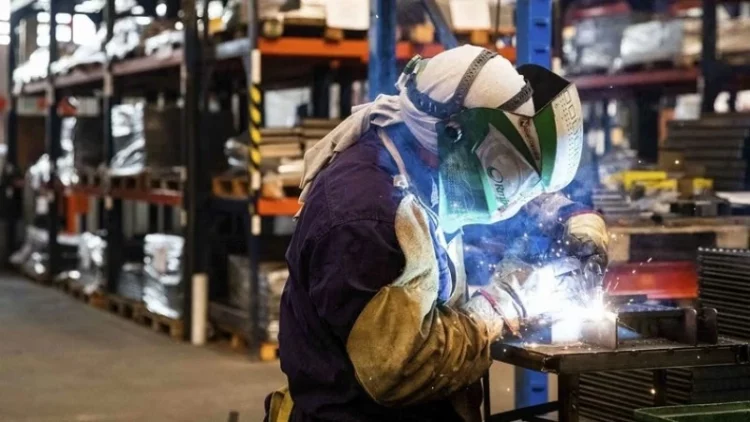
La actividad de la industria metalúrgica argentina se hundió en agosto, registrando una caída interanual del 6,1% y una disminución del 3,9% respecto a julio. La utilización de la capacidad instalada quedó en apenas 39,6%, lo que significa que seis de cada diez plantas operaron por debajo de la mitad de su potencial.
Un mes crítico para el sector metalúrgico nacional
Según el Informe Mensual de Actividad de la Asociación de Industriales Metalúrgicos de la República Argentina (ADIMRA), el retroceso acumulado en los primeros ocho meses del año alcanza el 5,6%. La capacidad instalada se sitúa 5,2 puntos porcentuales bajo los niveles de hace un año, ubicándose entre los valores más bajos de la serie histórica. La escasez de pedidos y la menor actividad fueron señaladas como las principales causas de la contracción, afectando a bienes de capital (‑11,1%), fundición (‑7,9%) y autopartes (‑6,4%).
El impacto se extiende a toda la cadena productiva
El deterioro no se limitó a un subsector; todas las cadenas de valor analizadas por ADIMRA mostraron variaciones negativas por segundo mes consecutivo. El consumo final cayó un 9,6%, seguido por la construcción (‑8,2%) y el sector agrícola (‑7,9%). Incluso la maquinaria agrícola, con la menor contracción (‑2,7%), presentó resultados dispares: algunas empresas aprovecharon la demanda estacional del agro, mientras que otras sufrieron una caída de pedidos.
Las consecuencias financieras también se hicieron patentes: el 10,3% de las empresas reportó atrasos en sus obligaciones y el empleo del sector descendió un 2,5% interanual y un 0,3% respecto a julio. El presidente de ADIMRA, Elio Del Re, advirtió que la falta de un horizonte claro de recuperación está frenando la utilización de las plantas y que la debilidad de la demanda ya se refleja en la capacidad financiera de los fabricantes.
El caso particular de Córdoba: la provincia más golpeada
Córdoba, uno de los polos metalúrgicos más importantes del país, registró una caída interanual del 7,8% en agosto, la segunda más alta entre las jurisdicciones encuestadas, solo detrás de Entre Ríos (‑8,8%). La caída estuvo liderada por los sectores de autopartes, bienes de capital y ciertos segmentos de maquinaria agrícola. En comparación, Buenos Aires retrocedió un 7,3%, Santa Fe un 4,4% y Mendoza apenas un 0,8%.
Estos datos son alarmantes para la provincia, ya que la industria metalúrgica es un motor clave de la economía cordobesa, generando empleo directo e indirecto y alimentando a cadenas productivas como la automotriz y la agroindustrial. La evolución de los pedidos y la utilización de la capacidad en los próximos meses será determinante para saber si la caída de agosto constituye un nuevo escalón en el deterioro o el piso desde el cual pueda arrancar una recuperación.
Perspectivas a corto plazo: ¿Se avecina una recuperación?
El 68,1% de las firmas encuestadas no prevé aumentar su producción en el próximo trimestre; un 46,8% espera mantenerla sin cambios y un 21,3% anticipa una nueva caída. Solo el 32% proyecta una mejora, aunque se trata de incrementos leves sobre niveles ya deprimidos. La combinación de baja demanda, capacidad subutilizada y tensiones financieras sugiere que el sector enfrentará un cierre de año complicado, con riesgos de nuevos recortes de empleo y mayores atrasos en pagos.
Raíces de la crisis metalúrgica en Córdoba
La industria metalúrgica cordobesa tiene sus cimientos en la década de 1940, cuando se instalaron los primeros talleres de fundición y fabricación de autopartes para abastecer a la incipiente industria automotriz nacional. Con la llegada de la planta de Fiat en 1969, la provincia se consolidó como un hub de producción de componentes, atrayendo a proveedores de bienes de capital y maquinaria agrícola.
Durante los años 90, la apertura comercial y la devaluación de la moneda impulsaron la exportación de productos metalúrgicos, pero también generaron una fuerte dependencia de los ciclos de la demanda externa. La crisis económica de 2001-2002 provocó una caída abrupta del consumo interno, obligando a muchas empresas a reducir su capacidad operativa.
En la última década, la reconversión tecnológica y la incorporación de procesos de automatización permitieron a algunas firmas mantenerse competitivas, pero la falta de inversión pública en infraestructura y la escasa diversificación de mercados siguen limitando el potencial de crecimiento. La actual caída refleja, en parte, la vulnerabilidad estructural de un sector que depende de la salud de la industria automotriz y agroindustrial, ambas también en proceso de reconfiguración.
Explora más noticias en nuestra sección: Córdoba