Del sueño de Wall Street a la celda: la caída del millennial que quiso hacer unicornio en Paraguay
El colapso del Banco Ueno arrastra al presidente y deja a miles de paraguayos sin acceso a sus ahorros.
Del sueño de Wall Street a la celda: la caída del millennial que quiso hacer unicornio en Paraguay
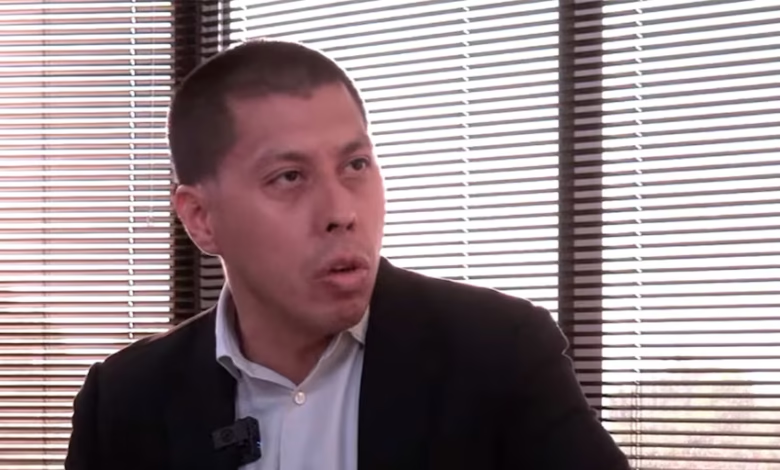
Miguel Vázquez, de 36 años, triatleta y heredero de una dinastía empresarial, terminó esta semana tras las rejas luego de que el Banco Central de Paraguay ordenara el cierre del Banco Ueno por una grave falta de liquidez. El colapso del banco, valorado en casi US$500 millones a inicios de 2024, desencadenó la renuncia del presidente Santiago Peña, quien enfrentará juicio político por haber depositado más de US$800 millones del erario en la entidad ahora clausurada.
El ascenso meteórico de Miguel Vázquez y el Banco Ueno
Vázquez tomó la pequeña entidad de crédito familiar, conocida como Credicentro, y la transformó en Banco Ueno en 2023, con la ambición de crear el primer “unicornio” paraguayo y llevar una compañía local a la Bolsa de Nueva York. Con la inversión del húngaro OTP Bank Plc, que alcanzó el 10% del holding a principios de este año, el valor de Ueno se disparó a US$470 millones en junio.
El banco se vendió como la solución perfecta para los ahorradores que buscaban tasas altas, y su sede en Asunción, apodada “The Matrix”, parecía sacada de una oficina de Google: paredes de cristal, madera pulida, arte indígena y chefs privados que servían almuerzos a los ejecutivos. La imagen de Vázquez, triatleta Ironman, piloto de autos y coleccionista de superdeportivos, reforzaba la narrativa de un joven emprendedor que combinaba velocidad y estrategia.
El escándalo que sacudió la política paraguaya
El vínculo estrecho entre Vázquez y el presidente Peña se volvió el foco de la tormenta. Peña, que había depositado más de US$800 millones en Ueno, defendió la medida diciendo que recompensaba a los ahorradores con altas tasas de interés. Sin embargo, la Cámara de Diputados abrió un proceso de destitución contra él por posible conflicto de intereses, y el propio gobernador del Banco Central, Carlos Carvallo, quien había trabajado para Vázquez antes de autorizar la licencia bancaria, también renunció.
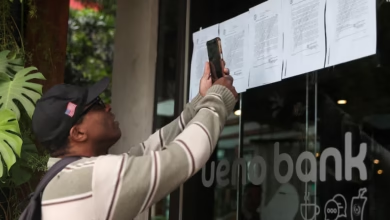
El cierre del banco dejó a millones de paraguayos sin acceso a sus depósitos. El seguro de depósitos del país cubre hasta US$38.000 por persona, lo que deja a gran parte de la población en una situación de vulnerabilidad económica. La incertidumbre se extiende a la selección nacional de fútbol, patrocinadora del banco, cuyos jugadores declararon que también no pueden retirar sus cuentas.
¿Qué pasa con los ahorros de los paraguayos?
El Estado paraguayo había volcado una parte importante de sus recursos en Ueno, desde la seguridad social hasta fondos de inversión pública. Con el banco cerrado, el destino de esos fondos sigue sin resolverse y el gobierno enfrenta la presión de devolver el dinero a los depositantes. Expertos financieros advierten que la falta de liquidez del sector bancario podría generar una corrida de depósitos que comprometa la estabilidad del sistema financiero nacional.
Mientras tanto, Vázquez permanece en prisión preventiva. Su abogado, Víctor Dante Gulino, afirmó que aún no se conocen los cargos exactos, pero la Fiscalía apunta a delitos de lavado de dinero y administración fraudulenta. El caso ha puesto bajo la lupa la cultura del “dinero rápido” que se había instalado en los círculos empresariales y políticos de Paraguay.
Raíces de una banca que nunca debió nacer
El origen del Banco Ueno se remonta a la década de 1990, cuando el abuelo materno de Vázquez dirigía un concesionario de Mercedes Benz en Asunción y la abuela paterna vendía alimentos en un puesto de mercado. El padre de Miguel fundó un negocio de microcréditos dirigido a la población excluida del sistema financiero formal, creando una red de préstamos que, con el tiempo, se transformó en Credicentro.
La transición de Credicentro a un banco con licencia plena fue posible gracias a una serie de alianzas estratégicas con capital extranjero y a la visión de Vázquez de modernizar la banca paraguaya. Sin embargo, la falta de controles regulatorios robustos y la concentración de depósitos estatales en una sola entidad fueron factores críticos que alimentaron la crisis.
En la historia reciente de Paraguay, la caída de Ueno se suma a una serie de episodios de inestabilidad financiera que incluyen la crisis del 2002 y la devaluación del guaraní en 2015. Cada uno de estos eventos dejó lecciones sobre la necesidad de diversificar los depósitos, fortalecer la supervisión bancaria y proteger a los ahorradores de riesgos excesivos.
Explora más noticias en nuestra sección: Mundo