La carrera minera entre EE.UU. y China: quién se lleva el pastel y qué significa para la Argentina
La disputa por minerales críticos entre superpotencias abre oportunidades y retos para la Argentina.
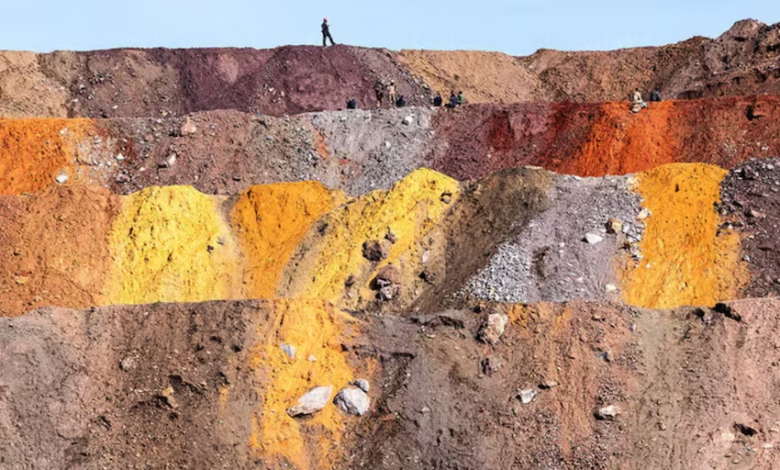
En medio de la disputa geopolítica por el control de minerales críticos, Estados Unidos y China están apostando fuerte por un puñado de países que pueden ofrecer recursos listos para extraerse. La jugada no solo redefine la geografía de la inversión extranjera, sino que también tiene repercusiones directas en la balanza comercial y los proyectos mineros de la Argentina, que busca posicionarse como un actor relevante en la cadena de suministro del cobre y el litio.
El juego de los recursos estratégicos
Desde la década de 2000, China ha sellado acuerdos mineros con al menos 19 naciones en desarrollo, mientras que la administración Trump, y sus sucesores, firmaron pactos con más de 20 países para asegurar el suministro de minerales esenciales para la inteligencia artificial, la electrificación y la defensa. En 2025, el Banco Mundial anunció la ampliación a USD 20.000 millones de un fondo destinado a ayudar a los países a cubrir la creciente demanda, pero la clave sigue siendo la velocidad de producción: los gobiernos buscan socios que puedan entregar toneladas de cobre, litio, tierras raras y tungsteno en cuestión de años, no de décadas.
Esta carrera ha llevado a que la inversión combinada de EE.UU. y China en minas extranjeras alcance cifras que no se veían desde el último superciclo de materias primas, superando los USD 45.000 millones en 2025. El impulso estadounidense se traduce en garantías de precios, reservas estratégicas y préstamos de entidades como el EXIM y la Corporación Financiera de Desarrollo (DFC), mientras que la estrategia china se basa en acuerdos de participación y la rápida puesta en marcha de proyectos de extracción.
Congo: la mina de oro negro
La República Democrática del Congo (RDC) se ha convertido en el mayor beneficiario de esta pugna. Después de que los precios de los minerales cayeran a finales de la década pasada, empresas chinas adquirieron activos en condiciones de ganga y ahora prometen invertir USD 1.000 millones para ampliar una mina de cobre que podría producir medio millón de toneladas al año, convirtiéndola en una de las mayores del planeta. EE.UU. no se quedó atrás y, a través de un fondo gubernamental, negocia la compra del 40 % de una mina operada por Glencore.
En 2025 la inversión extranjera en la minería congoleña representó alrededor del 8 % del PIB, más del doble del IED del año anterior. La DFC está dispuesta a aportar hasta USD 1.000 millones para la construcción del ferrocarril Dilolo‑Sakania, que conectará la zona minera con Angola y abrirá una ruta de exportación vital. Según la Iniciativa para la Transparencia en las Industrias Extractivas, la minería generará USD 8.000 millones en ingresos gubernamentales entre 2026 y 2030, y podría alcanzar los USD 20.000 millones en la próxima década.
Brasil y Kazajistán: nuevos frentes de la disputa
En Brasil, EE.UU. ha puesto los ojos en las tierras raras. La empresa pública USA Rare Earth compró Serra Verde, la única productora de cuatro minerales críticos fuera de Asia, invirtiendo USD 2.800 millones y preparando un paquete adicional de casi USD 5.000 millones con apoyo del Departamento de Defensa y la DFC. El objetivo es crear un “imperio de tierras raras” que reduzca la dependencia del continente asiático.
Por su parte, Kazajistán se ha convertido en el objetivo estadounidense para el tungsteno, esencial en armamento de alta tecnología. En noviembre de 2025, la compañía respaldada por el gobierno, Kaz Resources, recibió una inversión de mil millones de dólares para desarrollar los yacimientos de Kairakty y el norte de Katpar. China también está presente, con inversiones de USD 6.000 millones en Brasil y más de USD 10.000 millones en proyectos kazajos de cobre, oro y tungsteno.
Los límites de la carrera minera
Aunque la inyección de capital parece un buen augurio, la realidad es más compleja. La mayoría de los proyectos requieren años de prospección, permisos ambientales y desarrollo de infraestructura. Chile, el mayor productor de cobre del mundo, ha visto caer su producción por la falta de inversión en minas en declive, lo que muestra que la disponibilidad de capital no siempre se traduce en aumento de la oferta.
Además, la presión de EE.UU. y China está generando incertidumbre en los precios. Los mineros, que basan sus decisiones en señales de mercado, ahora deben navegar entre dos agendas gubernamentales que pueden distorsionar la verdadera demanda. El resultado es una parálisis de la inversión en muchos países, mientras que los pocos con minas listas para operar están cosechando ganancias extraordinarias.
De la rivalidad a la realidad cordobesa
Para la Argentina, la disputa minera representa una oportunidad y un desafío. La provincia de Córdoba, con sus yacimientos de litio y cobre, ha visto un aumento de visitas de delegaciones estadounidenses y chinas interesadas en joint ventures. Sin embargo, la falta de una política clara de incentivos y la burocracia provincial siguen frenando la concreción de acuerdos.
El sector agroindustrial cordobés también se ve afectado: la demanda de fertilizantes basados en fosfatos y potasio, extraídos en regiones controladas por EE.UU. y China, puede encarecer los costos de producción. Por otro lado, la posible expansión de la industria de baterías locales, impulsada por la disponibilidad de litio, abre la puerta a la creación de empleos de alta tecnología y a la diversificación de la economía provincial.
En última instancia, la clave para que la Argentina y Córdoba se beneficien de esta pugna es desarrollar una estrategia que combine la atracción de inversión extranjera con la creación de capacidades locales, garantizando que el valor añadido de la extracción permanezca dentro del país y no se limite a la exportación de materias primas.
Explora más noticias en nuestra sección: Mundo