Mercados brasileños al borde del colapso tras la sorpresiva victoria de Lula
Los operadores temen una caída abrupta del Ibovespa y una fuerte devaluación del real tras la sorpresiva victoria de Lula.
Mercados brasileños al borde del colapso tras la sorpresiva victoria de Lula
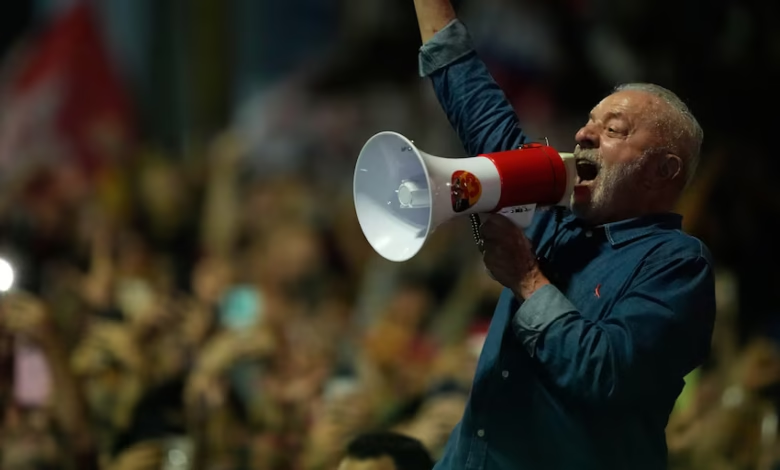
Los operadores de bolsa en São Paulo se preparan para un lunes de temores y órdenes de stop‑loss. La inesperada remontada del presidente Luiz Inácio Lula da Silva, que venció a Flávio Bolsonaro con el 51,8 % de los votos, ha encendido alarmas en los ETFs que replican la bolsa brasileña y en los contratos de divisas que cotizan en la CME. El real ya cotiza a 5,55 por dólar, una caída que implica más de un 10 % respecto al cierre del viernes.
Expectativas de una caída abrupta en el Ibovespa
Según la corredora Monte Bravo, el índice Ibovespa podría desplomarse hasta un 11 % en la primera hora de negociación si el mercado reacciona como se temía. En la jornada previa a la apertura, el ETF brasileño en Nueva York perdió un 27 %, mientras que su contraparte en Tokio cayó un 15 %, la peor caída desde 2008. Una encuesta de Citigroup a 73 inversionistas reveló que la mayoría anticipa una depreciación de la moneda de al menos un 5 % y un alza de más de 100 puntos básicos en los swaps, pues se deshacen las apuestas de recortes de tasas que impulsaron el rally posterior a la primera vuelta.
Los circuit breakers y su papel estabilizador
Los operadores de la B3 han advertido que, si la caída del Ibovespa supera el 10 %, se activará el primer “circuit breaker”, suspendiendo la negociación durante 30 minutos. Si la pérdida se profundiza al 15 % tras reabrir, se añadirá una hora de pausa; y al 20 % la bolsa decidirá la duración total del cese. La última vez que se disparó este mecanismo fue a principios de 2020, cuando la pandemia sacudió los mercados globales. En los derivados, que no cuentan con circuit breakers, existen límites de negociación: los swaps no pueden moverse más de 90 pb y los futuros de divisas hasta un 6 %.
Contexto fiscal y político que alimenta la incertidumbre
Desde que Lula retomó la presidencia en enero 2023, su política ha favorecido el consumo y la expansión del crédito, pero ha hecho poco para contener el déficit fiscal. La deuda pública supera el 80 % del PIB y la morosidad de los hogares está en récord histórico. La falta de un plan de austeridad ha dejado a los inversionistas con la sensación de que Brasil seguirá con tasas de interés reales entre las más altas del mundo, lo que a su vez mantiene el real atractivo para el “carry trade” pero genera volatilidad ante cualquier sorpresa política.
Repercusiones para la economía cordobesa y argentina
Para los empresarios de Córdoba que importan insumos desde Brasil o exportan productos agroalimentarios, una depreciación del real encarece los costos de materias primas y reduce la competitividad de los productos cordobeses en el mercado brasileño. Los fondos de inversión locales, que mantienen posiciones en ETFs brasileños, podrían registrar pérdidas significativas, lo que a su vez afecta los portafolios de los ahorristas argentinos. Además, la posible alza de los swaps y la incertidumbre sobre la política monetaria brasileña pueden repercutir en la cotización del dólar en el mercado argentino, complicando el laburo de quienes dependen de divisas para sus operaciones diarias.
Raíces del dilema fiscal en Brasil y su eco en la región
El escenario actual no es un fenómeno aislado. Desde la crisis de la deuda latinoamericana de los años 80, Brasil ha luchado por equilibrar crecimiento y sostenibilidad fiscal. Los gobiernos sucesivos han alternado entre políticas de estímulo y ajustes estructurales, pero la combinación de una deuda alta, gasto obligatorio y una base tributaria limitada ha limitado la maniobra del Estado. La victoria de Lula, aunque popular, reaviva el debate sobre cómo financiar programas sociales sin sacrificar la credibilidad macroeconómica.
En la práctica, la presión sobre la moneda y los bonos locales obliga a los bancos centrales a mantener tasas altas, lo que a su vez frena la inversión privada. La experiencia de Argentina muestra que la falta de confianza puede traducirse en fuga de capitales y devaluaciones abruptas, un riesgo que los agentes cordobeses vigilan de cerca.
En conclusión, la jornada del lunes podría marcar el inicio de una nueva fase de volatilidad en los mercados emergentes. Los analistas locales advierten que, aunque el real se recupere con el tiempo, los inversores deberán ajustar sus estrategias y estar preparados para “rebobinar” sus coberturas cuando la tormenta pase.
Explora más noticias en nuestra sección: Mundo