Ueno Bank: la caída que sacudió el sistema financiero paraguayo y sus ecos en la región del Río de la Plata
La liquidación de Ueno Bank desencadena protestas, afecta fondos públicos y genera alerta en la región del Río de la Plata.
Ueno Bank: la caída que sacudió el sistema financiero paraguayo y sus ecos en la región del Río de la Plata
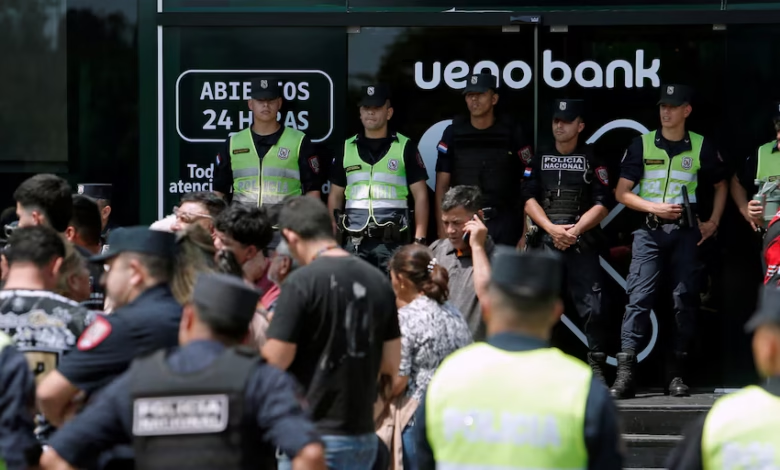
Asunción, 5 de noviembre de 2026 – El Banco Central de Paraguay (BCP) ordenó la liquidación del Ueno Bank, provocando la renuncia del presidente Santiago Peña y dejando a casi tres millones de clientes sin acceso a sus fondos. La medida, que se dio tras detectar irregularidades en la gestión de créditos y una alarmante pérdida de liquidez, desencadenó protestas similares al corralito argentino de 2001 y obligó al Congreso a aprobar una ley de auxilio inmediato para los ahorristas.
Fintech de alto vuelo: cómo Ueno Bank conquistó al 60% de la población adulta
El origen de Ueno Bank se remonta a la compra de Financiera El Comercio por el Grupo Vázquez en 2021, que ya controlaba Credicentro. Con una estrategia basada en una app móvil, la entidad obtuvo la autorización bancaria plena y comenzó a operar en diciembre de 2023. En menos de dos años acumuló 2,9 millones de clientes, equivalentes al 60 % de los adultos paraguayos, y se posicionó como el quinto banco en depósitos, pero el primero en número de usuarios.
Su propuesta de cuentas simples, tarjetas sin costo y transferencias instantáneas atrajo a una clientela joven y a sectores tradicionalmente excluidos del sistema bancario. La absorción de Visión Banco en junio de 2024 le permitió ampliar su portafolio a préstamos empresariales, inversiones y servicios para compañías, consolidándose como un actor clave del sector.
Ueno también se convirtió en el patrocinador principal de la Asociación Paraguaya de Fútbol y del Comité Olímpico, dejando su marca en los estadios de Olimpia y Cerro Porteño, y reforzando su presencia en la vida cotidiana de los paraguayos.
El desencadenante: créditos dudosos y la pérdida de solvencia
Una auditoría del BCP detectó que Ueno había otorgado créditos a empresas vinculadas al propio Grupo Vázquez, generando incumplimientos y deterioro de los indicadores de liquidez. El índice de solvencia cayó por debajo de la mitad del mínimo exigido por la normativa, lo que obligó al regulador a congelar activos y pasivos y a suspender la app, tarjetas y demás servicios.
El caso se complicó al descubrirse una transferencia de una cartera de créditos de USD 74,4 millones a Vinanzas SA, empresa también ligada al grupo, sin recursos suficientes para absorberla. Según la Fiscalía, la maniobra habría servido para ocultar la verdadera situación patrimonial del banco.
Los directivos fueron detenidos y ocho de ellos, junto a 19 personas vinculadas a empresas del grupo, fueron imputados por conducta indebida, lesión de confianza y tentativa de estafa.
Repercusiones en la economía paraguaya y la mirada argentina
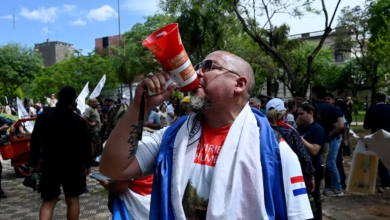
Ueno administraba alrededor de USD 850 millones de fondos públicos, incluidos recursos del Instituto de Previsión Social (IPS). La paralización de esos depósitos impactó directamente en las pensiones y prestaciones de salud de cientos de miles de paraguayos, generando una ola de protestas en Asunción que recordaron los disturbios del corralito argentino.
Para la región del Río de la Plata, la crisis tiene efectos colaterales. Empresas argentinas que exportan a Paraguay, especialmente del sector agroindustrial de la provincia de Córdoba, vieron retrasos en los pagos y una mayor incertidumbre crediticia. Además, los argentinos que poseen cuentas de ahorro o inversiones en Ueno –un número que superó los 150 000 según datos de la Cámara Argentina de Bancos– quedaron expuestos a la pérdida de sus fondos, lo que avivó el debate sobre la necesidad de una mayor coordinación regulatoria entre ambos países.
El caso también reavivó el recuerdo de la crisis bancaria de 2001 en Argentina, recordando a los cordobeses la importancia de diversificar los depósitos y de vigilar de cerca la exposición a instituciones financieras que operan con modelos fintech sin un respaldo sólido de capital.
Respuesta institucional: medidas de emergencia y el rol del FGD
En tiempo récord, el Congreso paraguayo aprobó una ley que autoriza un anticipo del Fondo de Garantía de Depósitos (FGD) para los clientes de Ueno. Cada depositante podrá cobrar hasta 40 salarios mínimos (USD 19.787) en un plazo de 24 horas, con un máximo de cinco días hábiles para completar el desembolso. La medida busca aliviar la presión sobre los ahorristas mientras se avanza en la resolución del banco.
La Asociación de Bancos del Paraguay (Asoban) aseguró que el resto del sistema bancario sigue operando con normalidad y que está trabajando para atender la migración de clientes desde Ueno. Sin embargo, la percepción de riesgo ha aumentado, y los analistas advierten que la confianza en la banca paraguaya podría tardar meses en recuperarse por completo.
En Argentina, el Banco Central monitorea de cerca la situación y ha emitido alertas a los residentes que mantienen fondos en Ueno, recomendándoles diversificar sus activos y mantenerse informados a través de los canales oficiales.
Lecciones para el sector bancario regional
El colapso de Ueno Bank muestra los peligros de una expansión acelerada sin una adecuada gestión de riesgos. La combinación de una estrategia fintech agresiva, la concentración de fondos públicos y la falta de transparencia en los préstamos a empresas vinculadas al grupo controlador creó una tormenta perfecta que terminó con la intervención del regulador.
Para los bancos de la región, la experiencia subraya la necesidad de reforzar los mecanismos de supervisión de crédito, de establecer límites claros a la exposición a grupos empresariales y de garantizar la independencia de los entes reguladores. Asimismo, la rápida respuesta del Congreso paraguayo en materia de garantía de depósitos puede servir de modelo para otros países que busquen proteger a sus ahorristas ante crisis similares.
En Córdoba, donde la comunidad fintech está en pleno auge, los emprendedores están tomando nota: la innovación debe ir acompañada de solidez patrimonial y de una gobernanza que evite conflictos de interés.
Raíces del escándalo y lecciones para el futuro
Ueno Bank nació de la visión de convertir una tradicional financiera en un banco digital que atendiera a la mayor parte de la población paraguaya. La compra de Financiera El Comercio y la posterior fusión con Credicentro le dieron una base de clientes que sirvió de trampolín para su lanzamiento oficial en 2023. La estrategia de marketing, centrada en el deporte, le ganó una visibilidad sin precedentes, pero también la expuso a una presión pública enorme cuando la crisis estalló.
El vínculo estrecho entre los directivos del banco, el Grupo Vázquez y figuras políticas como el ex presidente Santiago Peña, quien fue accionista hasta marzo de 2025, reveló una debilidad estructural: la falta de separación entre intereses privados y la gestión de fondos públicos. La transición de Carlos Carvallo del cargo de presidente del BCP a la supervisión del propio banco que debía regular, evidenció la fragilidad institucional que facilitó la manipulación de los indicadores de solvencia.
En retrospectiva, la historia de Ueno Bank es una advertencia para cualquier proyecto fintech que pretenda escalar rápidamente sin un control riguroso de riesgos y sin una gobernanza transparente. La lección más clara para Córdoba y para toda la región es que la innovación financiera debe ir siempre acompañada de una regulación robusta y de una cultura de responsabilidad que proteja a los usuarios y a la estabilidad macroeconómica.
Explora más noticias en nuestra sección: Mundo