Cuotazas de Córdoba Impulsa: hasta 20 cuotas sin interés para 3.400 comercios cordobeses
El programa Cuotazas amplía la financiación al consumo y brinda créditos de hasta 10 millones para pymes
Cuotazas de Córdoba Impulsa: hasta 20 cuotas sin interés para 3.400 comercios cordobeses
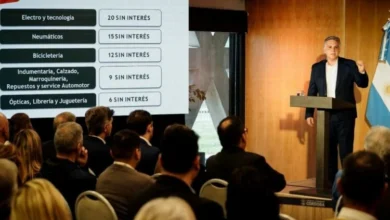
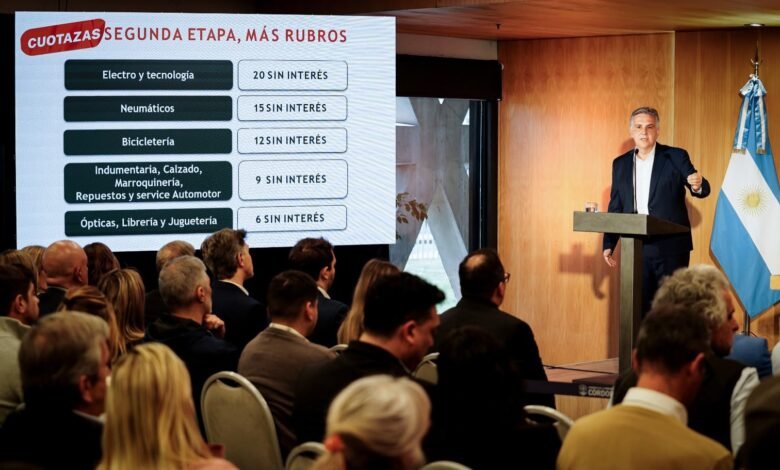
El gobernador Martín Llaryora encabezó este martes el lanzamiento de Cuotazas, la nueva fase del programa Córdoba Impulsa que permite a más de 3.400 comercios de la provincia ofrecer financiación con la Tarjeta Cordobesa en 6, 9, 12, 15 y hasta 20 cuotas sin interés, según el rubro. Además, el esquema incluye una línea de crédito de hasta 10 millones de pesos para capital de trabajo, con plazos de devolución de 36 meses.
¿Qué es Cuotazas y cómo funciona?
Cuotazas nace como respuesta al diálogo permanente entre el Gobierno provincial, el banco estatal Bancor y las cámaras comerciales. El objetivo es mantener los puestos de trabajo y los comercios abiertos, facilitando el consumo de los cordobeses en un contexto económico complicado. Para acceder al beneficio, los establecimientos deben estar adheridos a la Cámara de Comercio de Córdoba o a Fedecom, poseer una cuenta corriente en Bancor y acreditar sus ventas mediante la entidad. El proceso de alta se realiza de forma digital y la oferta permanecerá vigente hasta el 31 de enero de 2027.
Durante la ceremonia, Llaryora subrayó que “sostener el empleo es sostener el consumo” y agradeció el acompañamiento de las cámaras y el esfuerzo cotidiano de los comerciantes. El mandatario destacó que el programa permite a un comerciante de barrio competir en materia de financiación con las grandes cadenas, nivelando el campo de juego y reactivando la economía local.
Rubros beneficiados y condiciones de pago
La primera etapa de Córdoba Impulsa ya había incorporado supermercados y farmacias. Con Cuotazas, la cobertura se amplía a ópticas, librerías, jugueterías, bicicleterías, tiendas de indumentaria, calzado, repuestos automotrices, neumáticos, electrodomésticos y tecnología. Cada sector tiene asignado un número máximo de cuotas sin interés:
- Ópticas, librerías y jugueterías: 6 cuotas.
- Indumentaria, calzado y accesorios de moda, repuestos y servicios automotrices: 9 cuotas.
- Bicicleterías: 12 cuotas.
- Neumáticos: 15 cuotas.
- Electrodomésticos y tecnología: hasta 20 cuotas.
Esta segmentación permite que los consumidores elijan la opción que mejor se ajuste a su capacidad de pago, mientras los comercios pueden impulsar sus ventas sin cargar intereses al cliente final. La iniciativa, que cuenta con el respaldo de Bancor, también busca contrarrestar la pérdida de poder adquisitivo que afecta a muchas familias cordobesas.
Línea de crédito para capital de trabajo
Paralelamente a la financiación al consumo, Córdoba Impulsa pone a disposición una línea de crédito de 20.000 millones de pesos a través de Bancor. Cada comercio puede solicitar hasta 10 millones por operación, con una tasa nominal anual del 37 % a la que la Provincia subsidia cuatro puntos, quedando la tasa final en 33 % nominal anual.
Para acceder al préstamo, los solicitantes deben demostrar una antigüedad mínima de tres años ante la ARCA, no tener cheques rechazados ni observaciones crediticias relevantes, y mantener una relación comercial activa con Bancor. Hasta la fecha se recibieron más de 600 solicitudes y se otorgaron 200 préstamos, lo que según el ministro de Producción, Fernando Sibilla, indica que “a 15 días del lanzamiento ya está dando resultados”.
La línea permanecerá abierta hasta el 31 de diciembre de 2026 o hasta agotar el cupo, lo que ocurra primero, y se espera que impulse la inversión en inventario, renovación de equipamiento y expansión de los pequeños y medianos comercios de la provincia.
De la mano del comercio: una mirada histórica a los planes de impulso provincial
Los programas de estímulo al consumo no son novedad en Córdoba. Desde la década de los 2000, la provincia ha implementado distintas iniciativas para reactivar la actividad comercial, como el “Plan de Cupones” en 2009 y la “Tarjeta de Crédito Provincial” en 2014. Cada una de esas medidas buscó, a su modo, aliviar la presión sobre los consumidores y ofrecer a los comercios una herramienta para mantener sus ventas en momentos de recesión.
Cuotazas se inserta en esa línea, pero con una diferencia clave: la integración de la banca pública (Bancor) y la participación directa de las cámaras comerciales. Esta alianza permite que los recursos lleguen más rápido y con menos burocracia, una lección aprendida de experiencias anteriores donde la tramitación resultaba engorrosa.
Además, la inclusión de créditos para capital de trabajo responde a una demanda latente de los pequeños empresarios, que históricamente han enfrentado dificultades para acceder a financiamiento formal. Al subsidiar parte de la tasa de interés, la provincia reduce el costo del crédito y fomenta la inversión productiva, lo que a su vez genera empleo y dinamiza la economía regional.
En conclusión, Cuotazas no solo amplía las posibilidades de consumo, sino que también refuerza la estructura financiera de los comercios cordobeses, creando un círculo virtuoso entre consumo, producción y empleo que, si se mantiene, podría marcar un punto de inflexión en la recuperación económica de la provincia.

Explora más noticias en nuestra sección: Córdoba